1 自賠責保険の支払基準額の推移
弁護士法人心東京法律事務所の小原です。
今回は、自賠責保険の支払基準額の推移を確認します。
具体的には、傷害慰謝料の
・・・(続きはこちら)1 自賠責保険の支払基準額の推移
弁護士法人心東京法律事務所の小原です。
今回は、自賠責保険の支払基準額の推移を確認します。
具体的には、傷害慰謝料の日額、休業損害の日額、14級の後遺障害慰謝料及び自賠責上限枠の4項目について、推移を確認します。
項目同士を比較しやすいように、いずれも1964年の数値を100とした場合の指数を追うことにします。
そのため、休業損害の日額、14級後遺障害慰謝料及び自賠責上限枠については、1964年以前の実績値が存在するものの、項目比較の便宜上、1964年以降の推移を図示します。
2 実績値(*1)
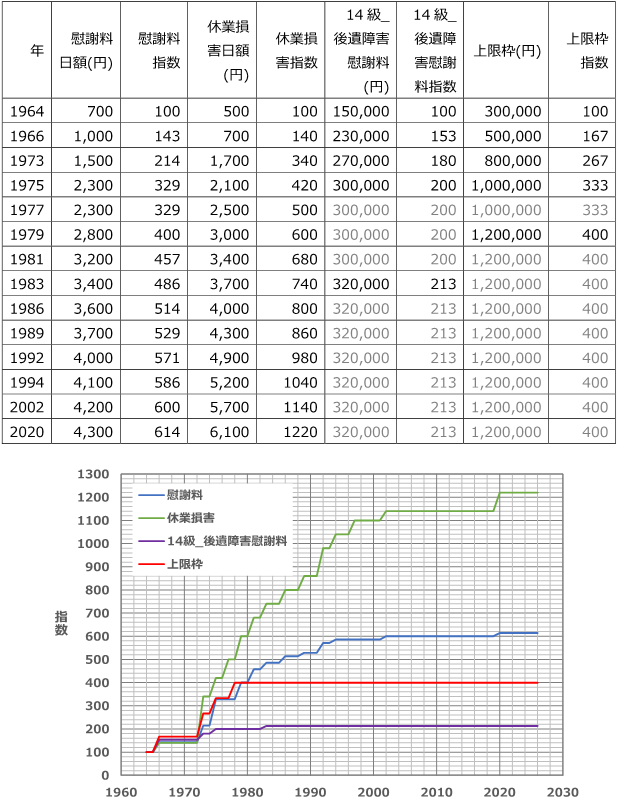
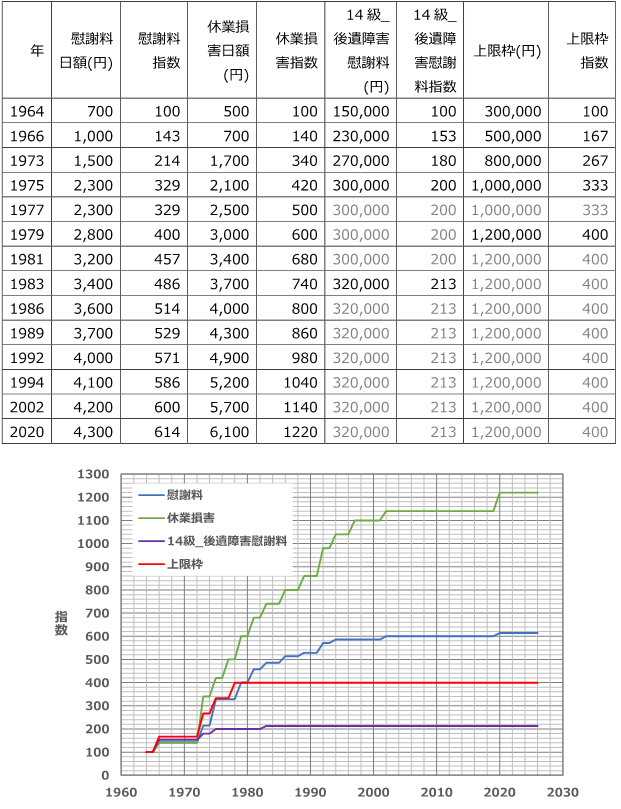
※下記チャート参照
3 考察
まず、全体について、項目ごとにバラバラのタイミングで増額改定されるわけではなく、同じタイミングで増額改定されていることが分かります。
第140回自賠責保険審議会(*2)の資料2「令和2年度自動車安全特別会計の運用益の使途等について」では、2020年の支払基準改定の理由について、特に項目ごとに限定せず、保険金等総体の支払について「平均余命年数、物価水準、賃金水準の変動等が見られることから、こうした社会・経済情勢の変化を踏まえた支払基準の見直しが必要」と説明されています。
平均余命年数は主に後遺障害逸失利益に影響する要素であるとしても、物価水準や賃金水準の変動はいずれの項目の改定判断にも影響すると推測されます。
もっとも、傷害慰謝料及び休業損害の各日額が増額改定される場合であっても、14級後遺障害慰謝料や上限枠は据え置かれることは少なくありません。
14級後遺障害慰謝料は1983年の32万円への増額改定を最後に、上限枠は1979年の120万円への増額改定を最後に、いずれも現在まで据置きです。
傷害慰謝料と休業損害の各日額について、2020年:現行指数を見ると、傷害慰謝料が614であるのに対して、休業損害は1220とほぼ2倍です。
確かに、怪我や治療の精神的苦痛を金銭に引き直した傷害慰謝料は定量評価が困難であるのに対し、事故を原因とする収入減を日額にした休業損害は定量評価がしやすく、特に、賃金水準と親和性がありますから、賃金水準の変動があれば改定にも納得を得られやすいと言えます。
もっとも、傷害慰謝料の方が休業損害に比べて、自賠責保険からの支出について、頻度も額も多いでしょうから、政府としては、どうしても傷害慰謝料の増額には慎重な姿勢を取らざるを得ないということはあるかもしれません。
*1 [損害保険料率算出機構]「自賠責保険支払基準」改定の推移
*2 [金融庁]第140回自賠責保険審議会